Usted paga la cuota de gastos comunes creyendo que compra limpieza, luces encendidas en el pasillo y un ascensor que funciona. Eso es lo visible. Lo que esa cuota realmente compra, o deja de comprar, es algo que no se ve hasta el día en que hay que vender: el precio del apartamento no lo fija solo el apartamento.
Lo que realmente se tasa el día de la venta
Esa es la causa real. Casi nadie se la explica al propietario cuando compra. Usted no adquirió una unidad aislada. Adquirió una fracción indivisa de un patrimonio colectivo, y ese patrimonio colectivo (el edificio entero, sus finanzas, su fachada, su fondo de reserva) entra en la ecuación el día que alguien tasa la propiedad para comprarla.
El comprador o el banco que financia la compra no evalúa solamente los metros cuadrados dentro de las paredes. Evalúa el edificio completo: cómo están las finanzas de la copropiedad, cómo luce la fachada, cómo funcionan los amenities, cuánta morosidad hay entre los vecinos. Todo eso funciona como una señal de riesgo futuro. Un edificio con cuentas sanas y fondo de reserva sólido transmite que, si mañana falla el sistema eléctrico o hay que reparar el techo, existe dinero disponible para resolverlo sin pedir una cuota extraordinaria de emergencia. Un edificio sin esa reserva transmite lo contrario: cualquier imprevisto termina en un cobro adicional, y ese riesgo se descuenta del precio.
Lo que ya pagó y puede perder valor igual
La Lonja de Propiedad Raíz de Medellín y Antioquia, gremio inmobiliario de esa región, calculó que el 15% del valor de un apartamento depende de la calidad con la que está administrada la copropiedad. No es una opinión. Identificaron cuatro factores concretos que sostienen ese porcentaje: estados financieros sanos, zonas comunes bien mantenidas, seguridad y convivencia. Y lo resumen en una frase que vale la pena repetir: un inmueble bueno dentro de una copropiedad mal administrada vale poco. La unidad puede estar impecable. Si el edificio que la rodea no lo está, el precio cae de todas formas.
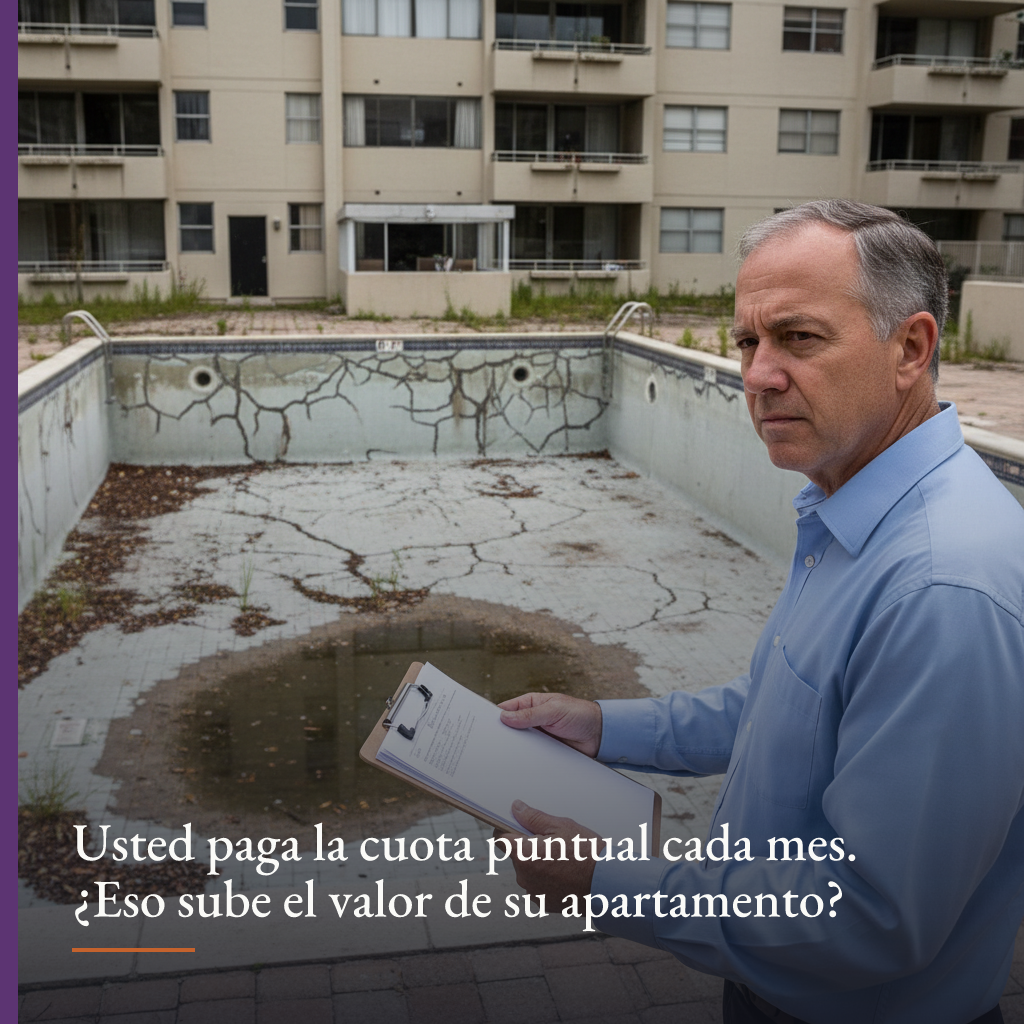
Aquí el mecanismo se vuelve más incómodo todavía. Los amenities (piscina, gimnasio, salón social) ya están pagados. Están en el precio que se pagó al comprar, y probablemente están en la cuota de mantenimiento cada mes. Pero si se deterioran por falta de gestión, esa inversión desaparece en la tasación. Un perito no puede asignarle valor a una piscina con el revestimiento roto ni a un gimnasio con máquinas fuera de servicio, aunque conceptualmente el edificio "tenga" esos amenities. Se pagó por ellos. No se puede cobrar por ellos si nadie los mantuvo.
Ejecutivas de las franquicias inmobiliarias REMAX Buró II y REMAX Vita, en Argentina, describen un patrón que se repite con frecuencia inquietante: edificios de apenas cinco a diez años de construidos que ya muestran fachadas deterioradas, pasillos descuidados, terrazas, piscinas, áreas de lavandería y gimnasios en mal estado. La tasación de esas unidades se reduce porque el perito, literalmente, no tiene cómo reconocer el valor de un amenity que no funciona. Y el dato más revelador de ese informe: según una de las corredoras citadas, el mal mantenimiento suele salir a la luz justo en el momento de vender. No antes. No mientras se vive ahí sin pensarlo. Justo cuando más se necesita resuelto.
En México, la plataforma Neivor documenta el mismo fenómeno con otro lenguaje: un departamento en un edificio con elevadores que fallan, pintura desgastada y cuentas que nadie explica con claridad puede valer hasta un 25% menos que uno equivalente con administración profesional, de acuerdo con Neivor. Tres mercados distintos, tres gremios y plataformas distintas, un mismo número rondando el mismo rango. Ninguno es Panamá, y por eso importa: si la misma mecánica aparece en tres mercados con reglas distintas, no hay razón para esperar que un edificio en Panamá escape de ella. Eso no es coincidencia editorial. Es la misma mecánica financiera operando en contextos diferentes: el valor de la unidad está atado a un patrimonio compartido con vecinos que probablemente nunca se conocieron en profundidad, y a decisiones administrativas sobre las que, individualmente, hay poco control directo.
Tres preguntas que valen más que una remodelación
¿Qué se puede hacer con esto, más allá de sentir la incomodidad de saberlo? Se puede empezar por leer los documentos que ya se tiene derecho a pedir. El estado financiero de la copropiedad dice si existe fondo de reserva y de qué tamaño. El acta de la última asamblea dice si se discutieron reparaciones pendientes y qué se decidió hacer con ellas. El reporte de morosidad dice cuántos vecinos están al día y cuántos no, porque la mora ajena eventualmente se convierte en una cuota extraordinaria propia.
La próxima vez que llegue la convocatoria a una asamblea, antes de sentarse a escuchar, conviene llevar tres preguntas escritas. ¿Cuánto tiene el fondo de reserva hoy y cuánto tenía hace un año? ¿Qué porcentaje de propietarios está en mora y qué se está haciendo al respecto? ¿Qué reparaciones de fachada, ascensores o amenities están identificadas como pendientes y con qué presupuesto? Las respuestas que se reciban, o la ausencia de ellas, dirán más sobre el valor futuro del apartamento que cualquier remodelación hecha dentro de las cuatro paredes propias.
ForumPHs — Construiste tu patrimonio. Nosotros le construimos un sistema.